轉錢俾子女會唔會影響長生津?合法規劃同漏報
重新安排資產係合法嘅規劃;隱瞞或漏報就唔係。兩者嘅分別,決定你會唔會要退還津貼。
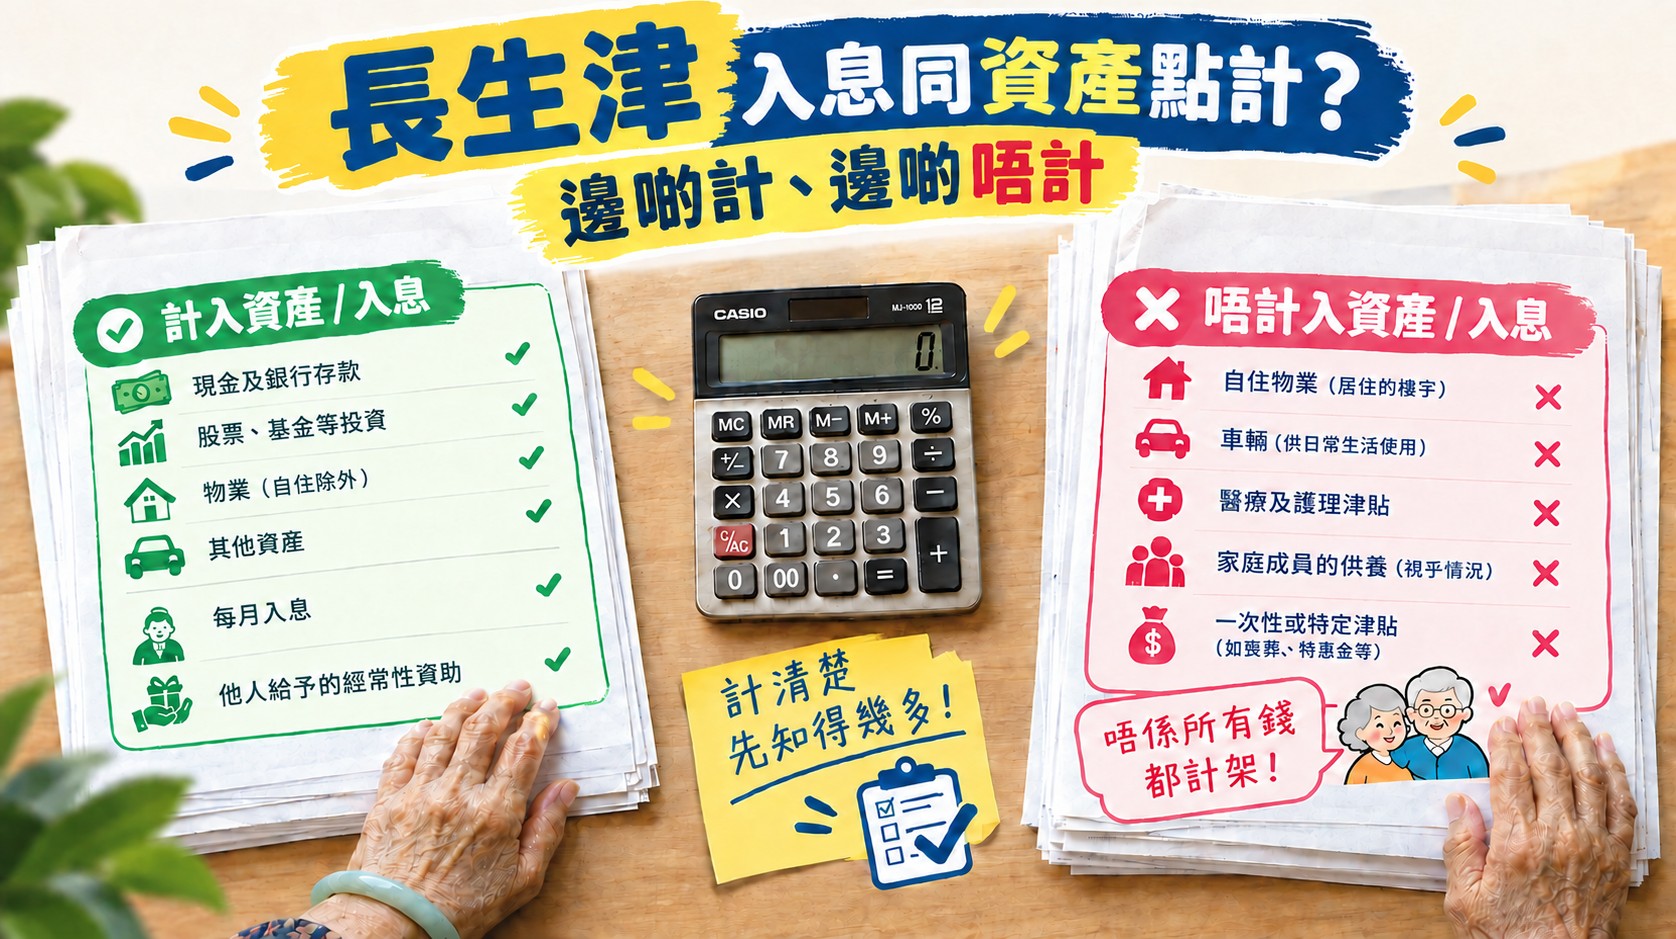
長生津規劃嘅核心,係將資產放喺社署規定唔計、或者計法唔同嘅位置。呢樣係合法嘅——社署官網甚至親自示範過用年金過兩道閘。但有一條底線:一切都要如實申報。
三個重點
- 「豁免類別」係政策寫明嘅,用得光明正大。
- 隱瞞、漏報、假聲明就係另一回事,可能觸犯法例。
- 好嘅規劃,經得起六年後嘅覆檢解釋。
一、合法規劃 vs 隱瞞漏報
| 合法規劃 | 唔應該做 |
|---|---|
| 把資產轉為年金、具保險成分保單等豁免類別,並如實申報 | 開戶口用他人名義持有資產 |
| 用安老按揭把自住物業變成每月現金流 | 提走現金放喺屋企,申報時當作冇 |
| 保留自住物業,並申報其他物業 | 漏報祖屋、內地或海外資產 |
| 夫婦一齊申報,即使配偶未滿 65 歲 | 只報自己,當配偶唔存在 |
二、社署點樣核對
遞表之後,社署會約見申請人本人核實資料,並與入境事務處、庫務署、懲教署、土地註冊處、公司註冊處、醫院管理局、運輸署及香港年金有限公司等核對。資產範圍包括香港、澳門、內地及海外,由申請人及/或配偶分別、共同或與他人共同擁有嘅資產。
換句話講,物業、公司權益、年金保單呢啲有登記紀錄嘅嘢,基本上核對得到。
三、「轉錢俾子女」嘅三個風險
- 法律風險。如蓄意隱瞞及漏報,可能觸犯法例並面對刑責,多領款項會被悉數追討。
- 自身風險。錢一旦轉咗,法律上就唔再屬於你。子女婚變、破產、意外,都可能令呢筆錢拎唔返。
- 解釋風險。申請前突然轉走大筆資產,喺會面或覆檢時要講得出合理原因。
社署嘅立場好清楚:長者如何處理資產屬個人及家庭問題,但宜小心處理並考慮相關風險。
四、好嘅安排長咩樣
- 每項安排都有真實嘅退休理由:需要終身現金流、醫療保障、住得安穩
- 保留所有文件:保單、批核信、銀行對帳單、收據
- 金額同時間合理:唔係遞表前一個月急急腳做晒
- 批核後仍然如實申報每一次變化
五、五條自我檢查題
- 我可唔可以喺社署職員面前,講清楚每一筆資產嘅來源同去向?
- 我做呢個安排,除咗津貼之外,仲有冇其他真實好處?
- 如果六年後覆檢再問一次,我嘅答案會唔會唔同?
- 我同配偶嘅資料,係咪都已經完整申報?
- 我有冇保留可以拎得出嚟嘅文件?
五題都答得到「有」,個方案就企得穩。
想知自己嘅情況點部署?可以睇睇 Silverlink 嘅長生津規劃服務,或者 WhatsApp 我們初步查詢。
資料來源:社會福利署長者生活津貼專頁常見問題(入息及資產、資產轉移、覆檢)。本文只供一般參考,不構成法律意見;個別情況請諮詢專業人士,並以社署審批結果為準。
常見問題
申報前將資產轉移給家人,是否就合資格?
長生津旨在扶貧,申請人必須如實申報,申報時入息及資產不超過上限才符合資格。社署表示長者如何處理資產屬個人及家庭問題,宜小心處理並考慮相關風險;如蓄意隱瞞及漏報,可能觸犯法例並面對刑責,社署亦會悉數追討多領款項。
把錢由銀行提走放在家中,社署是否查不到?
手上現金係計算在資產內嘅。申請人須誠實申報,如蓄意隱瞞及漏報,可能觸犯法例並面對刑責。
用年金、保單重新安排資產,算唔算走灰色地帶?
唔算。社署官網本身就列明年金保費不計資產、具保險成分保單現金值豁免,甚至示範咗完整計算。關鍵係如實申報,並且每項安排都有真實嘅退休理由。