長生津入息同資產點計?邊啲計、邊啲唔計
長生津審查唔係睇你「有幾多資產」,而係睇社署定義下「計入」嘅部分有幾多。
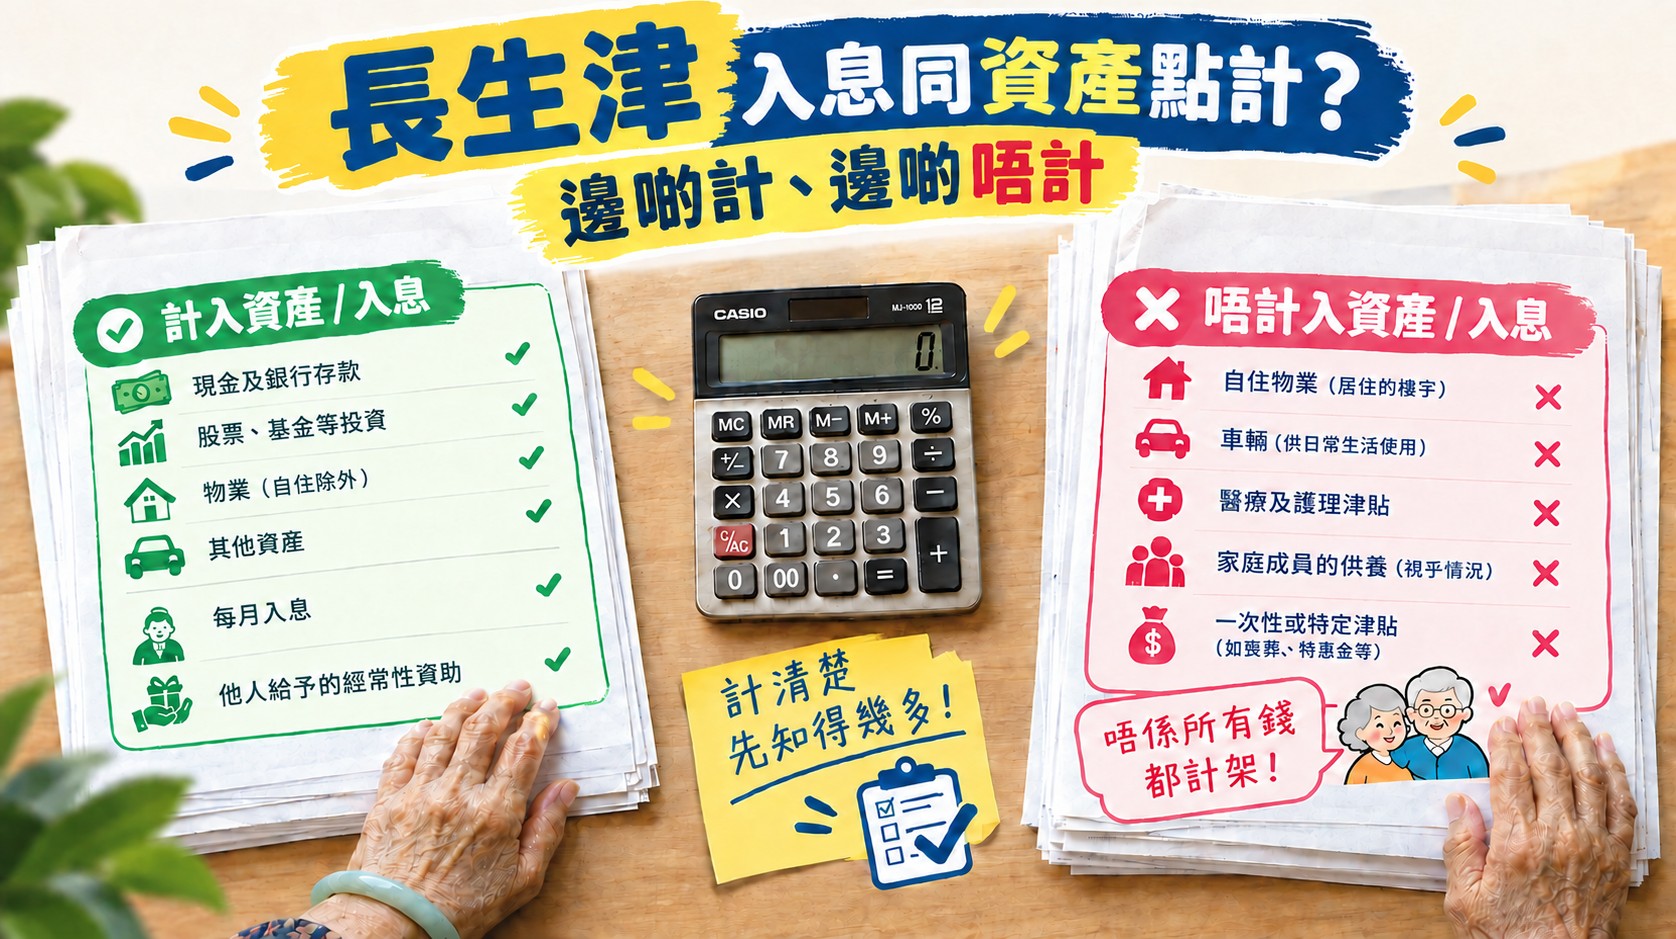
長者生活津貼設有入息及資產雙重審查,兩道閘都要過。好多人一聽「資產上限 $415,000」就放棄,其實社署對「資產」同「入息」都有清楚定義,好多嘢係唔計嘅。
三個重點
- 資產過關但入息爆錶,一樣攞唔到;反之亦然。
- 自住物業、具保險成分保單現金值、年金保費、自用首飾都唔計資產。
- 唔計入息嘅款項如果儲起嚟,會變成資產。
一、兩條線嘅數字
| 每月入息上限 | 資產上限 | |
|---|---|---|
| 單身人士 | $10,900 | $415,000 |
| 夫婦合計 | $16,680 | $630,000 |
留意夫婦上限唔係單身嘅兩倍:資產上限約為 1.52 倍、入息上限約 1.53 倍。已婚或同居一律以夫婦限額審查,即使配偶未滿 65 歲亦要一併申報。
二、計入資產嘅項目
- 現金(包括放喺屋企、保險箱入面)、銀行存款
- 股票、債券、基金、外幣、業務或公司權益
- 強積金等累算退休權益,以及已提取嘅權益
- 非自住物業、祖屋、出租車位及土地
- 金條、金幣
- 冇保險成分嘅純儲蓄或投資計劃
- 年金退保或部分退保取回嘅款項
- 商業或投資用途車輛及其營業牌照
三、豁免計算嘅項目
- 一項作為香港主要居所嘅自住物業及自用車位
- 具保險成分保單(人壽、醫療、危疾等)嘅現金價值,包括紅利及利息
- 年金計劃已繳嘅保費
- 自用首飾(金器、玉器等)及金牙
- 將來自用嘅骨灰龕
- 配偶未滿 65 歲時,其強積金強制性供款及可扣稅自願性供款產生嘅權益
社署解釋豁免保單現金值嘅原因:有經濟需要嘅長者所購買嘅保單大多屬人壽、醫療及危疾類別,現金價值需要長時間累積,係有需要時嘅應急之用。
四、入息點計
| 計入入息 | 不計入入息 |
|---|---|
| 工資、佣金、花紅、自僱入息 | 家人或親友嘅家用、零用錢 |
| 退休金、長俸 | 安老按揭每月款項(只限自住物業作抵押) |
| 收租淨收益(包括出租車位) | 保單逆按計劃每月款項 |
| 年金計劃派發嘅固定年金 | 配偶未滿 65 歲時每月嘅強積金強制性供款 |
如果參加多於一項年金計劃,所獲年金會合併計算。年金如以每季、半年或每年發放,須按月平均攤分,並由獲發款項嘅下一個月起計入每月入息。例如每半年獲發 $24,000,其後六個月每月入息就係 $4,000。
五、估值方法同參考日
- 參考日:以填寫申請表格當日嘅入息及資產為準;覆檢時以填寫覆檢表格當日為準。
- 股票、債券、外幣、金條:可參照申請日前最後一個交易日嘅平均賣出價(最高價加最低價除二),或參考最近期嘅銀行或證券行通知單。
- 聯名戶口:一般當各佔一半;如非均分,雙方要簽書面聲明列明比例。
- 入息不固定:只須申報填表當時所賺取嘅入息。
六、最多人計錯嘅四個位
- 以為所有儲蓄保險都唔計。冇保險成分嘅純儲蓄或投資計劃,會按投資或儲蓄類別計入資產。
- 以為強積金唔使報。本人嘅強積金權益本身已計入資產;65 歲提取後變成存款,一樣要計。
- 以為家用一定唔使理。家用本身唔計入息,但儲起就變成資產。
- 忘記海外資產。審查範圍包括澳門、內地及海外嘅資產。
想知自己嘅情況點部署?可以睇睇 Silverlink 嘅長生津規劃服務,或者 WhatsApp 我們初步查詢。
資料來源:社會福利署長者生活津貼專頁常見問題及入息/資產限額頁。限額由 2026 年 2 月 1 日起生效,一切以社署最新公布及審批結果為準。本文只供一般參考。
常見問題
長生津 2026 年嘅入息及資產限額係幾多?
由 2026 年 2 月 1 日起,單身人士每月入息上限 $10,900、資產上限 $415,000;夫婦合計每月入息上限 $16,680、資產上限 $630,000。津貼金額為每名合資格長者每月 $4,345。
自住物業會唔會計入長生津資產?
一項作為香港主要居所嘅住宅物業及自用車位可獲豁免。其他物業(包括祖屋、出租車位、內地或海外物業)須按價值計入資產,租金淨收益亦計入入息。
保險計劃嘅現金價值計唔計資產?
具保險成分嘅保單(人壽、醫療、危疾等)現金價值,包括紅利或利息,可獲豁免計算資產。如果計劃唔涉及保險成分,有關現金價值會按投資或儲蓄類別納入資產計算。