年金、安老按揭、保單逆按:邊個影響長生津?
三樣都係將資產變成每月現金流,但喺長生津審查入面,待遇完全唔一樣。
退休後想每個月有穩定收入,最常見有三條路:年金、安老按揭、保單逆按。三樣都做到「終身有糧出」,但喺長生津審查入面,結果唔一樣——呢個分別,往往決定咗你攞唔攞到每月 $4,345。
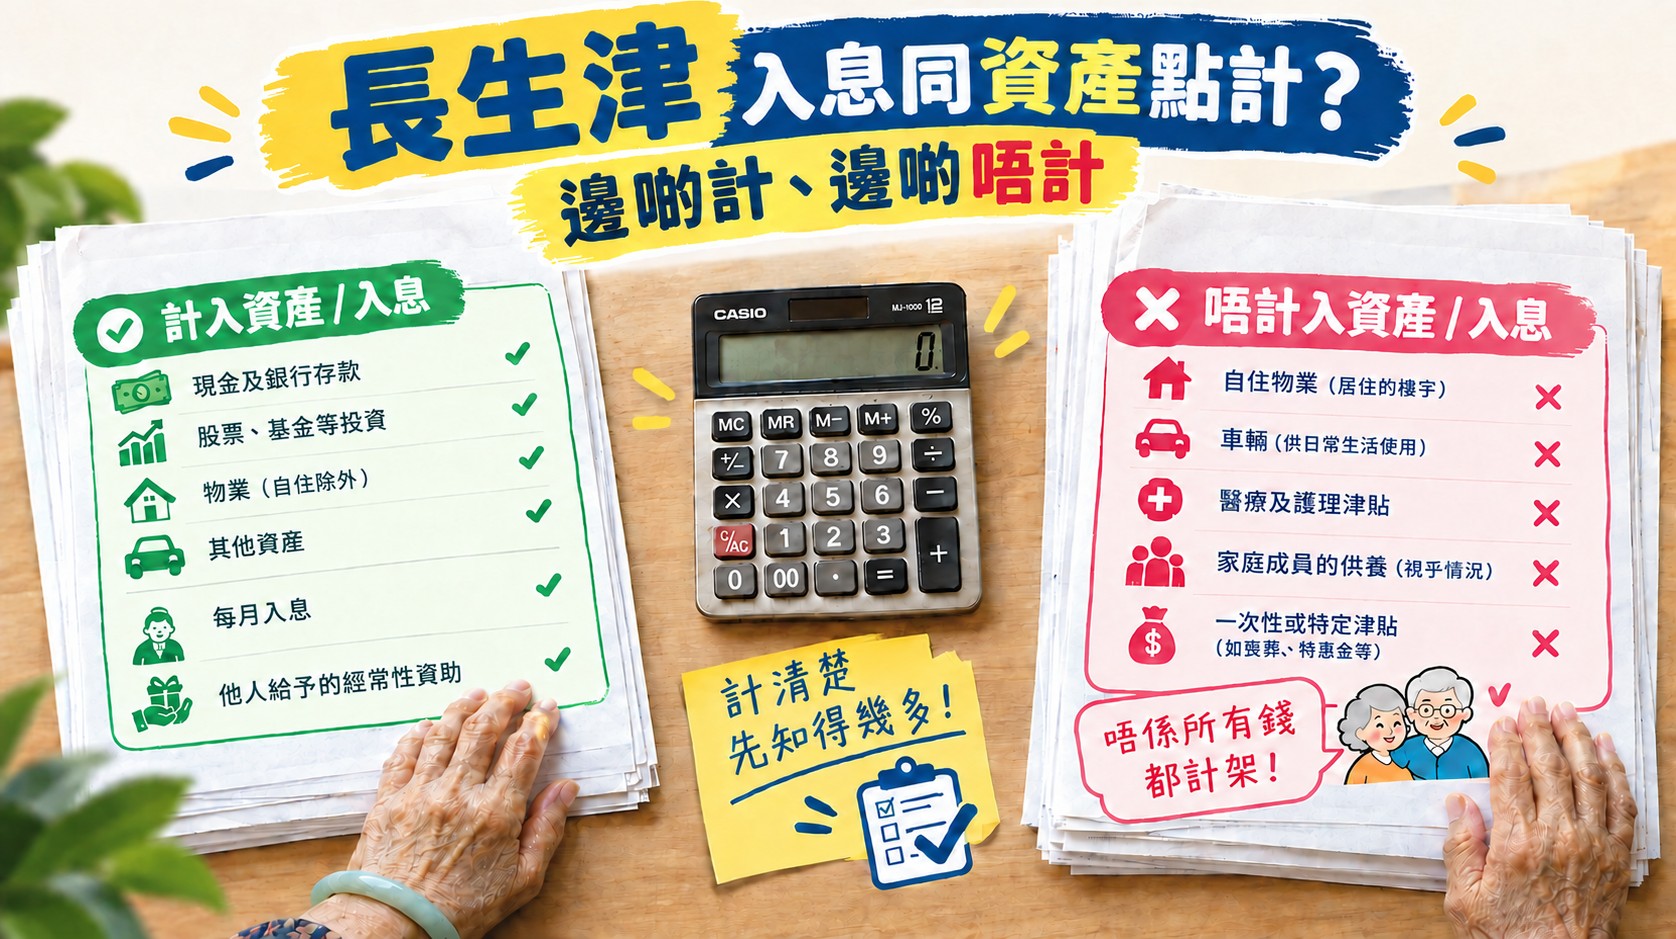
- 年金:保費唔計資產,但年金收入計入入息。
- 安老按揭同保單逆按:每月款項唔計入息。
- 三者可以組合,但月款都要按月用,唔好儲起。
一、三者本質唔同
年金係購買保險產品:一筆過保費換取終身月入。安老按揭同保單逆按係貸款:用自住物業或人壽保單作抵押,按月支取,欠款逐年滾存,身故後由抵押品清償。
二、年金:資產變入息
按社署規定,年金計劃已繳嘅保費唔納入資產計算;派發嘅固定年金則計入入息。社署官網有一個示範例子:一位 65 歲單身長者每月唯一收入為 $2,500 退休金,資產 $60 萬;如把其中 $50 萬投放年金,每月約獲 $2,900 年金,之後資產只餘 $10 萬、每月入息約 $5,400,兩條線都低於上限。
要留意:買幾多要按自己其他收入計。放太少,資產閘過唔到;放太多,入息閘可能反而爆。
三、安老按揭:用自住物業
以自住物業作抵押,每月領取款項,終身居住權不變。安老按揭月款唔計入息,而自住物業本身亦唔計資產——換句話講,呢一層對兩道閘都係中性。
適合有樓、但現金流唔足嘅長者。要留意欠款會逐年滾存,直接影響日後留俾家人嘅部分。
四、保單逆按:用人壽保單
以人壽保單作抵押,每月領取款項。保單逆按月款同樣唔計入息,而具保險成分保單嘅現金價值亦唔計資產。適合冇物業、但手上有大額人壽保單嘅長者。
五、一表睇清
| 年金 | 安老按揭 | 保單逆按 | |
|---|---|---|---|
| 需要甚麼 | 一筆現金 | 自住物業 | 人壽保單 |
| 性質 | 保險產品 | 貸款 | 貸款 |
| 本金/抵押品計唔計資產 | 保費不計 | 自住物業不計 | 保單現金值不計 |
| 月款計唔計入息 | 計入 | 不計 | 不計 |
| 對傳承嘅影響 | 本金一般不能取回 | 身故後由物業清償 | 身故賠償扣減欠款 |
六、點樣組合?
三者唔係二擇一。常見做法係:先用安老按揭或保單逆按鋪底,因為月款唔計入息;再按入息上限剩餘空間,決定放幾多入年金。咁樣既有現金流,又守得住兩道閘。
舉例:單身人士入息上限 $10,900。如果安老按揭每月派 $6,000(不計入息),理論上仲有成個入息額度可以用嚟安排年金或其他收入;相反,如果全部用年金,每月 $9,000 年金就已經佔咗大部分額度。
七、三個共通風險
- 月款儲起會變資產。三種月款都應該按月用於生活開支。
- 貸款利息會滾存。安老按揭同保單逆按嘅欠款逐年增加,申請前要了解對遺產嘅影響。
- 年金退保有後果。退保或部分退保取回嘅款項會計入資產,並須即時向社署申報。
想知自己嘅情況點部署?可以睇睇 Silverlink 嘅長生津規劃服務,或者 WhatsApp 我們初步查詢。
資料來源:社會福利署長者生活津貼專頁常見問題;安老按揭及保單逆按由香港按證保險有限公司推出,實際每月款項由該公司按個案釐定。本文只供一般參考,不構成投資建議;產品利益以保單契約及機構批核為準。
常見問題
安老按揭嘅每月款項會唔會計入長生津入息?
唔會。長者於物業安老按揭計劃下所得嘅每月款項可獲豁免計算為入息,保單逆按計劃嘅每月款項同樣豁免。但款項如果未用完、累積成儲蓄,就會當作資產計算。
年金保費計唔計入長生津資產?
一筆過或分期支付嘅年金保費金額唔納入資產計算;但年金計劃派發嘅固定年金會計算為每月入息。如果退出計劃或部分退保,退保金額會計算為資產,並須即時向社署申報。
冇物業又冇保單,仲有咩選擇?
可以考慮年金,把一筆資產轉為終身月入;但要留意年金收入計入入息,要連同其他收入計好,唔好超出入息上限。