長生津家用儲起會變資產?「未動用即儲蓄」陷阱
一句被略過嘅尾巴,可以令一個完美方案喺第三年覆檢時失效。
原文點寫
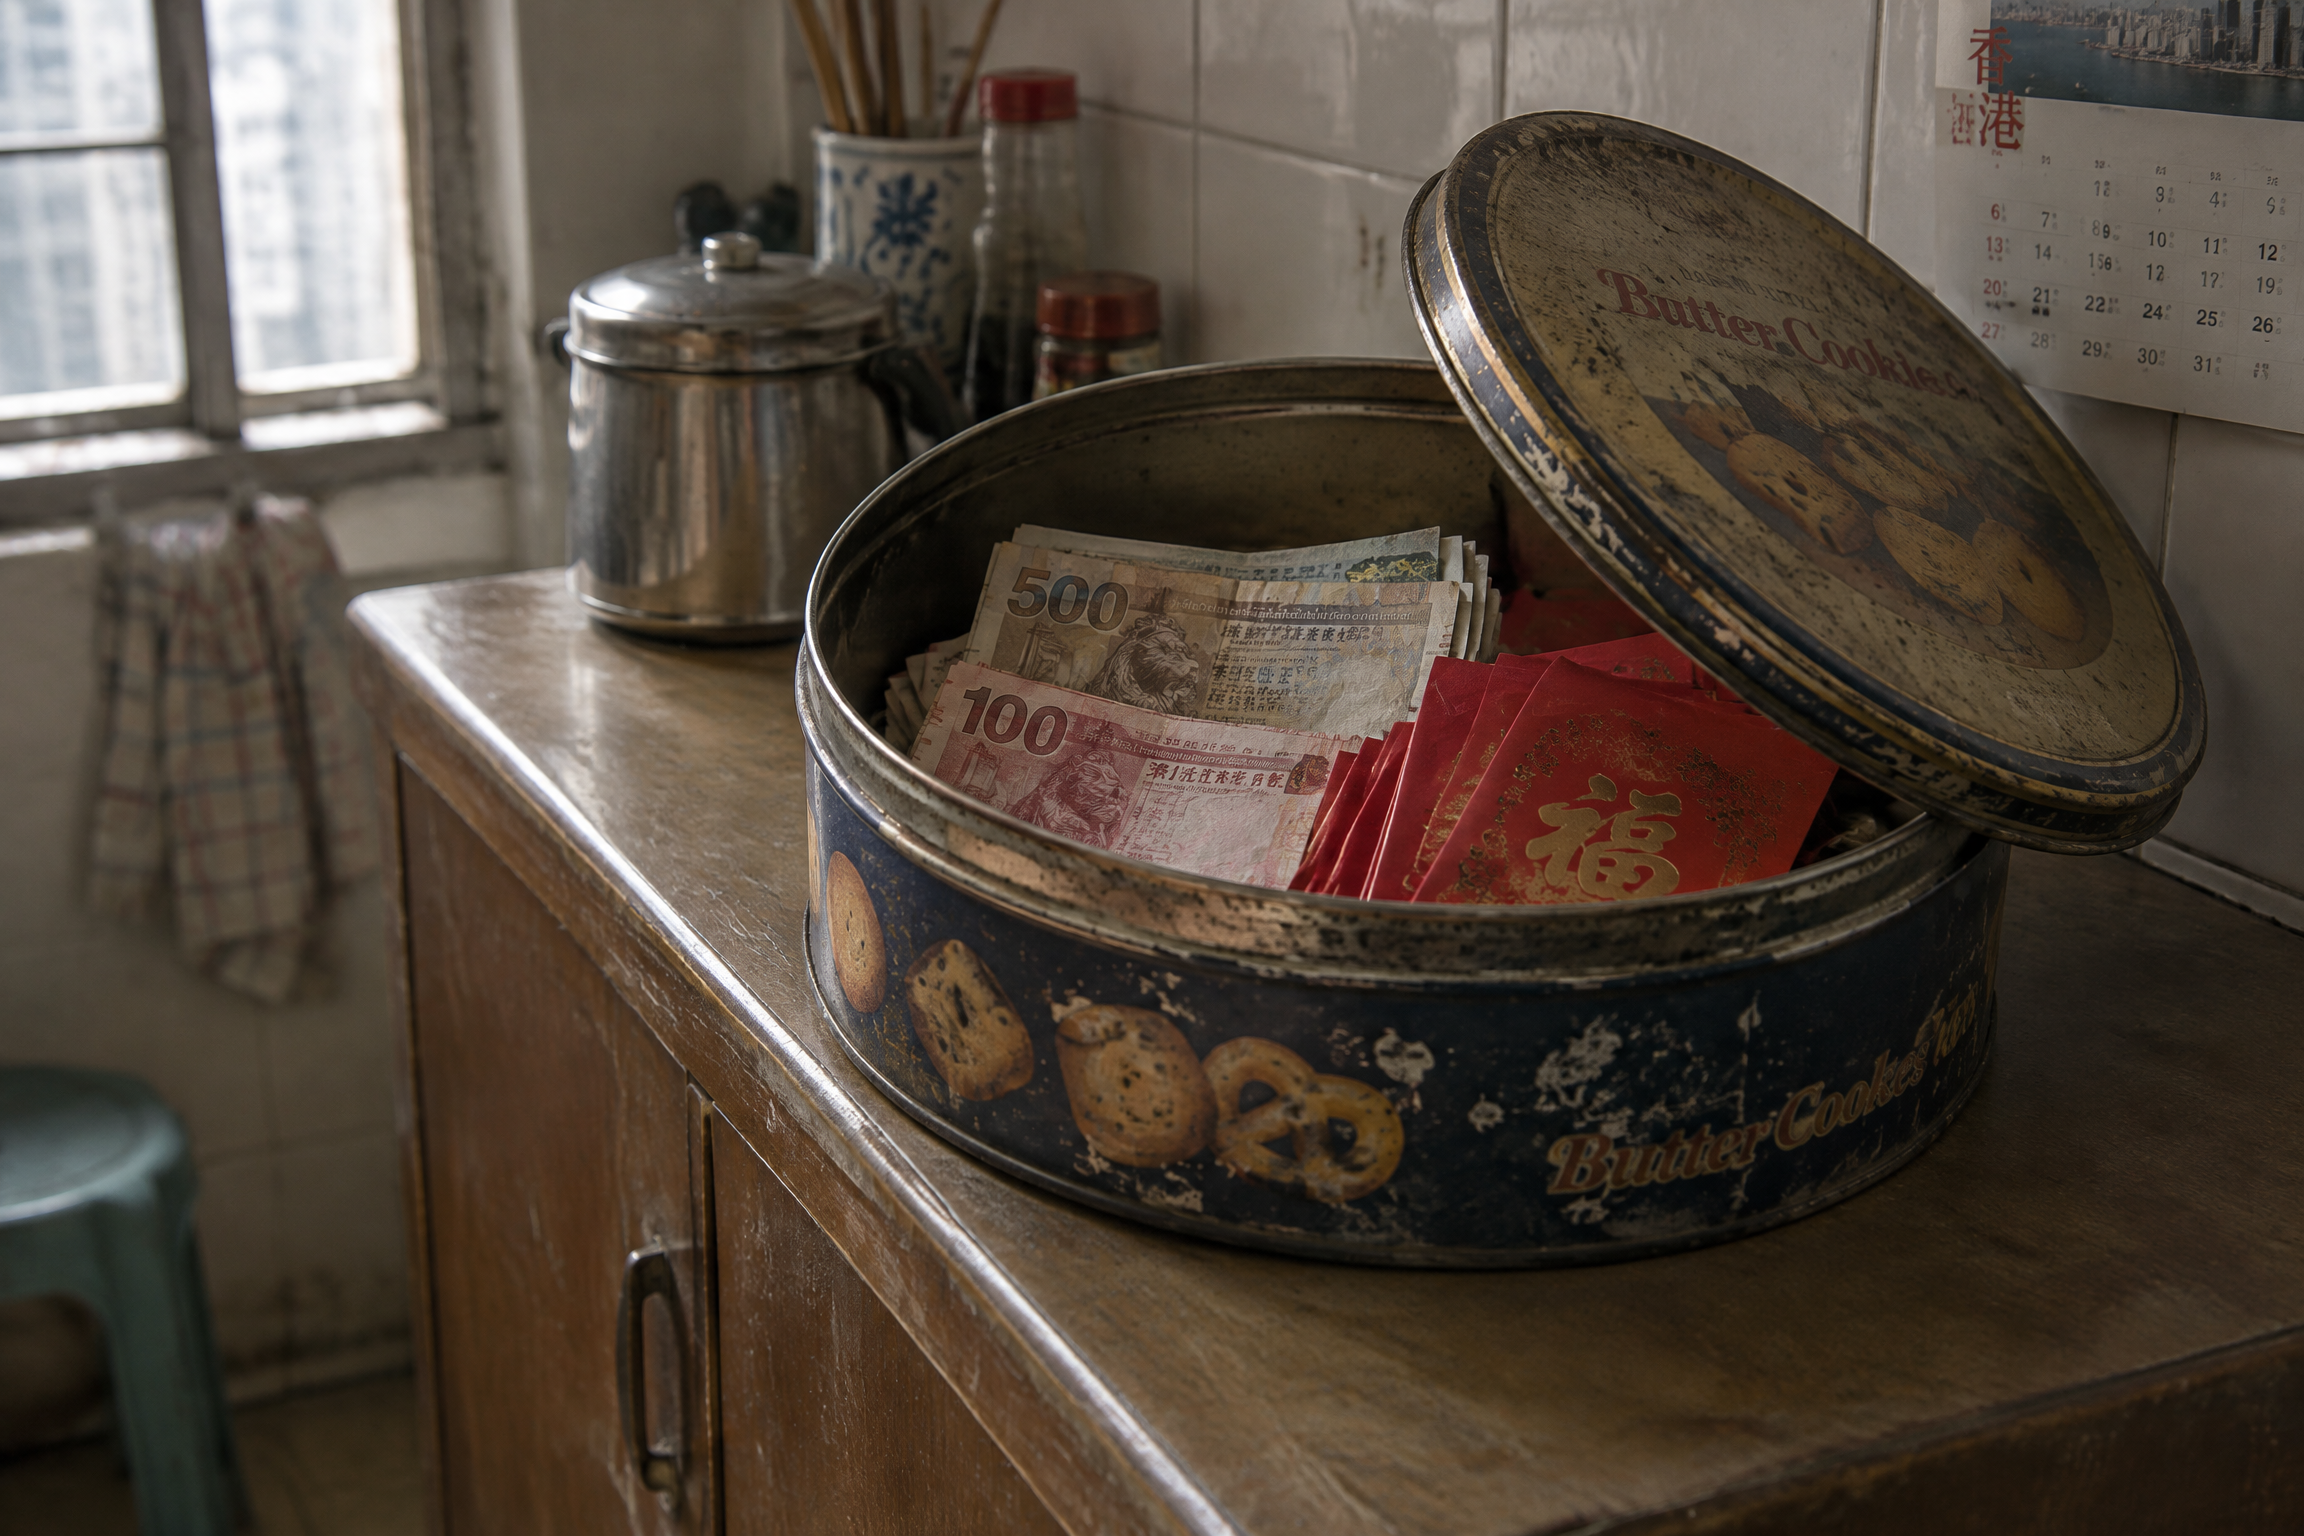
社署喺講入息豁免嘅時候,加咗一句尾巴。原文大意係:家庭成員或親友嘅金錢援助,以及安老按揭及保單逆按計劃下每月所獲得嘅款項,可獲豁免計算在入息內,但因未動用或未用完而累積為儲蓄則會被視為資產計算。
- 唔計入息嘅款項,如果累積成儲蓄,就會當作資產。
- 安老按揭、保單逆按、長生津本身都受呢條規則影響。
- 派款金額應貼近實際開支,唔係愈多愈好。
另一條問答亦重複同一原則:長者獲家庭成員或親友嘅金錢援助(家用或零用)唔計算為入息,但如果呢啲援助累積為儲蓄,則會視為資產計算。
呢句話真正嘅意思
好多人讀完前半句就收工:「逆按嘅錢唔計入息,好嘢。」
但後半句講緊嘅係:呢筆錢一入到你個銀行戶口而你冇用佢,佢就由「豁免嘅入息」變成「計入嘅資產」。
用數字講會更清楚。假設一位長者做咗安老按揭,每月派 18,000 元,而佢實際每月只使 12,000 元:
| 每月累積 | 累積至資產上限 415,000 元 | |
|---|---|---|
| 每月剩 6,000 元 | 6,000 元 | 約 5 年 9 個月 |
| 每月剩 3,000 元 | 3,000 元 | 約 11 年 6 個月 |
而社署嘅覆檢周期係六年一次全面覆檢加一次郵遞覆檢。即係話,第一種情況幾乎一定會喺覆檢時被發現超標。
效果上等同鼓勵
政策訊號好明確:政府唔獎勵囤積,只認你真係用咗嚟生活。
呢個同前面幾篇嘅邏輯完全一致——自住物業豁免係因為你住緊,自用首飾豁免係因為你戴緊,逆按款項豁免係因為佢應該用嚟開飯。一旦資產由「用途」變返「財富」,佢就會被計入。
對你嘅實際意思
- 長生津、年金、安老按揭月款,都應該按月用於生活開支。
- 每年最少檢視一次銀行結餘,特別係覆檢周期臨近時。
- 派款金額要貼近實際開支,唔係愈高愈好。
要留意嘅地方
呢篇文嘅重點係提醒風險,唔係教人點樣散錢。長者點樣運用自己嘅收入係佢嘅自由;文章應該做嘅,係令佢知道呢條規則存在,而唔係喺覆檢通知書到咗先知。
五、點樣避免「愈慳愈蝕」
- 派款金額貼近開支。每月實際使費幾多,就攞幾多,唔好為「攞盡」而攞。
- 每年檢視結餘。覆檢周期臨近前,睇清楚銀行結餘有冇無聲無息累積。
- 大額開支預先安排。裝修、醫療、旅行等大額支出,可以用累積嘅款項處理,順帶把結餘壓返落嚟。
呢條規則嘅邏輯其實好合理:豁免係為咗支援生活,唔係為咗儲錢。
想知自己嘅情況點部署?可以睇睇 Silverlink 嘅長生津規劃服務,或者 WhatsApp 我們初步查詢。
常見問題
家人俾嘅家用計唔計?
家庭成員或親友嘅金錢援助(家用或零用)唔計算為入息,但如果呢啲援助累積為儲蓄,則會視為資產計算。
長生津本身攞完儲起,會唔會有影響?
會。任何未動用而累積成儲蓄嘅款項都會計入資產,覆檢時可能令你超出上限。
點先算「動用咗」?
用於日常生活、醫療、住屋、照顧等實際開支即屬動用。保留單據可以喺覆檢時解釋清楚。