延期年金 QDAP 扣稅:退休後會唔會影響長生津?
同一份年金,前半生幫你慳稅,後半生幫你出糧。但入息上限要一早計好。
合資格延期年金保單(QDAP)係少數可以同時照顧「退休前」同「退休後」嘅工具:供款期慳稅,派款期出糧。但用得唔啱,退休後反而會撞爆長生津嘅入息上限。
- 供款期:同 TVC 共用每人每年 $60,000 扣稅額度。
- 派款期:保費唔計資產,但年金收入計入入息。
- 買幾多,要連埋其他退休收入一齊計。
一、工作時:扣稅
QDAP 保費可以扣稅,同強積金可扣稅自願性供款共用每人每年 $60,000 上限。稅務局會先扣 TVC,再扣年金保費。夫婦各自有額度,家庭合共最多 $120,000。
以 17% 稅階、用盡 $60,000 計,一年約少交 $10,200 稅。供款期十年,累計就係十萬幾。
二、點分辨係咪 QDAP
必須係保險業監管局認可、有 QDAP 編號嘅保單。一般年金或儲蓄保險,就算名稱有「年金」兩個字,都未必可以扣稅。認可產品通常會註明最低保費總額、最短供款期及派款年期等條件。
三、退休後:兩條線嘅計法唔同
| 項目 | 長生津審查下嘅處理 |
|---|---|
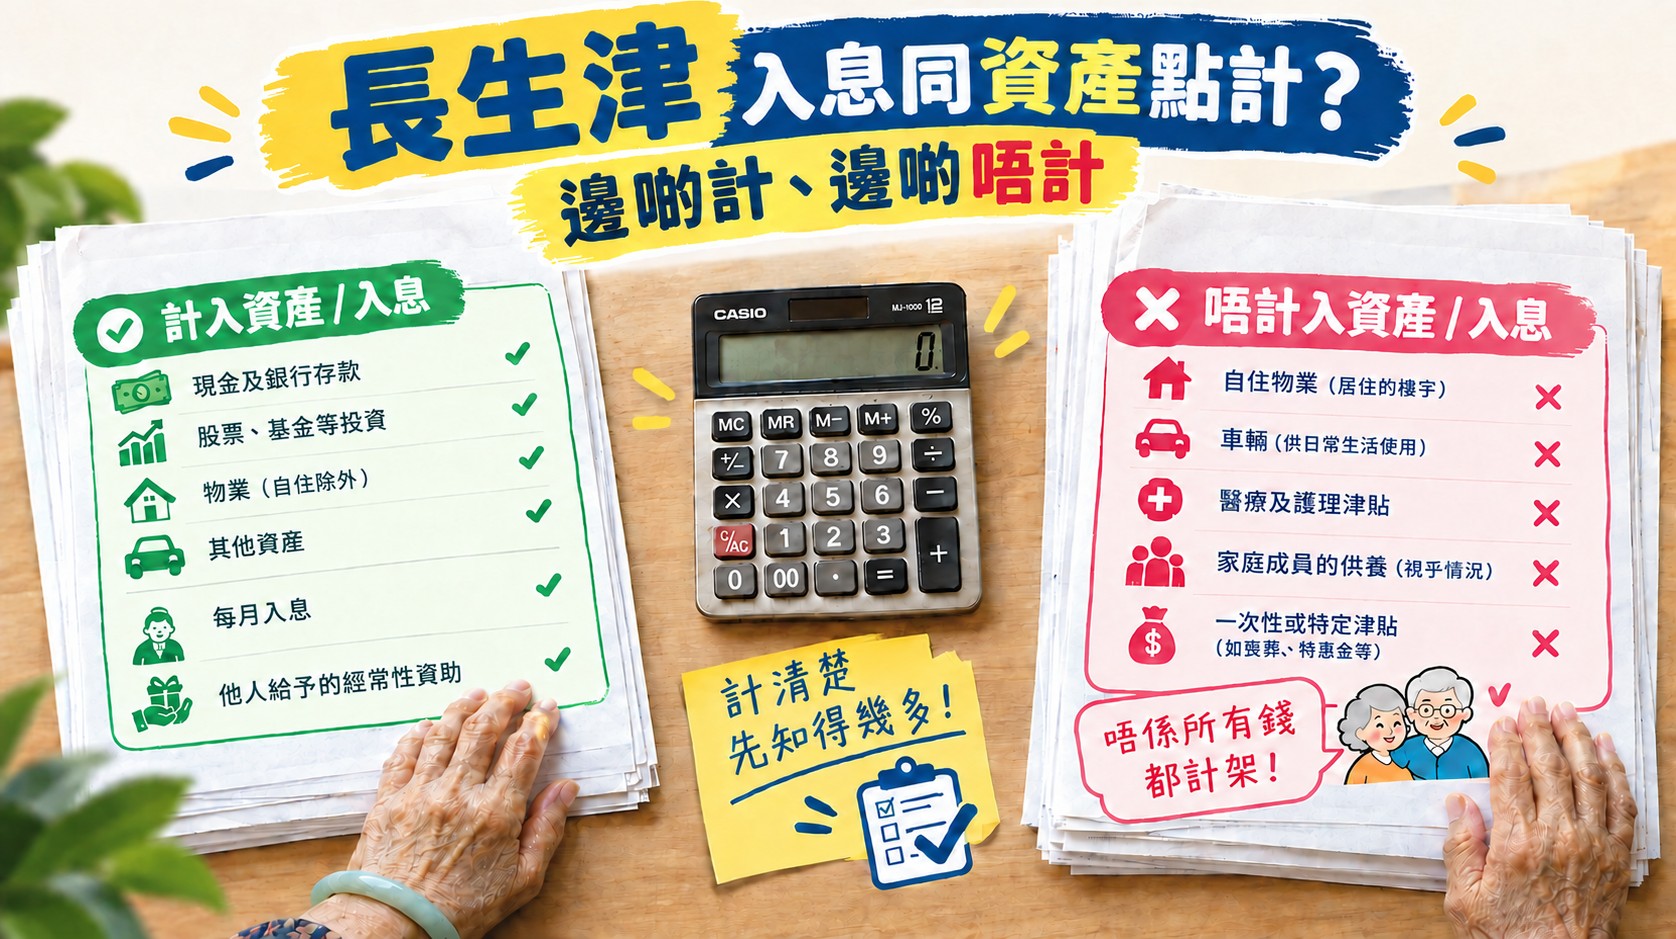
| 已繳年金保費 | 唔納入資產計算 |
| 每月派發嘅固定年金 | 計算為每月入息 |
| 多於一份年金 | 所得年金合併計算 |
| 按季/半年/每年派發 | 按月平均攤分,由下一個月起計入入息 |
| 退保或部分退保 | 取回款項計算為資產,須即時申報 |
例如每半年獲發 $24,000,其後六個月每月入息就當 $4,000。
四、買幾多先啱?
先做兩個減數:
- 入息額度:入息上限減去退休金、租金、其他年金等固定收入,剩低幾多,就係年金收入嘅安全空間。
- 資產缺口:可計算資產減去資產上限,超出幾多,就大約係要處理嘅金額。
兩個數字對唔上嘅時候,就要考慮組合其他工具——例如安老按揭或保單逆按嘅月款唔計入息,可以補足現金流而唔佔入息額度。
五、三個要留意嘅地方
- 流動性:保費一經投保一般唔可以取回,落決定前要留起應急錢。
- 退保有後果:取回嘅款項會計入資產,可能即時影響津貼資格。
- 扣稅唔係唯一理由:年金嘅核心價值係終身現金流,慳稅只係附帶好處。
想知自己嘅情況點部署?可以睇睇 Silverlink 嘅慳稅規劃服務,或者 WhatsApp 我們初步查詢。
資料來源:稅務局、保險業監管局合資格延期年金保單資料及社會福利署長者生活津貼常見問題。保單利益以保單契約為準,津貼資格以社署審批為準。本文只供一般參考,不構成稅務或投資建議。
常見問題
QDAP 同 TVC 嘅額度係分開定共用?
共用。兩者合計每人每年上限 $60,000,稅務局會先扣強積金可扣稅自願性供款,再扣年金保費。夫婦各有額度,家庭合共最多 $120,000。
年金保費會唔會計入長生津資產?
按社署規定,一筆過或分期支付嘅年金保費金額唔納入資產計算。但退出計劃或部分退保取回嘅款項會計算為資產,並須即時向社署申報。
年金收入會影響長生津資格嗎?
會。年金計劃派發嘅固定年金計算為每月入息,多份年金會合併計算。單身人士每月入息上限 $10,900、夫婦合計 $16,680,要連同退休金、租金等一併計算。